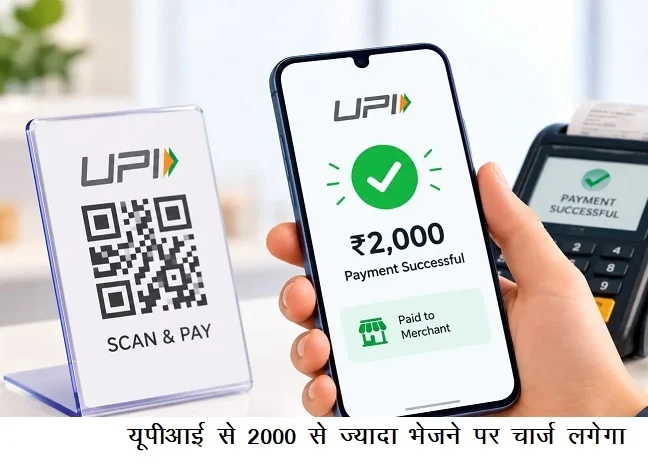
यूपीआई से किसी दूसरे को ₹2,000 से ज्यादा भेजने पर चार्ज लगेगा? 15 अक्टूबर 2026 से 2,000 रुपये से ज्यादा के पर्सन-टू-मर्चेंट यूपीआई ट्रांजैक्शन पर 0.4 प्रतिशत का मर्चेंट डिस्काउंट रेट (एमडीआर) लागू होगा। ध्यान देने वाली बात यह है कि पर्सन-टू-पर्सन ट्रांजैक्शन (एमडीआर) पहले की तरह मुफ्त रहेगा। उन पर कोई नहीं लगेगा। एनपीसीआई की ताजा जानकारी से इसका पता चलता है।
मर्चेंट डिस्काउंट रेट ((एमडीआर) असल में वह फीस है जो मर्चेंट को क्रेडिट या डेबिट कार्ड के जरिए सामान या सेवाओं के लिए पेमेंट लेने पर देनी पड़ती है। इसे आम तौर पर ट्रांजैक्शन की रकम के प्रतिशत के रूप में कैलकुलेट किया जाता है। बाकी पेमेंट मर्चेंट के खाते में जमा होने से पहले बैंक इसे काट लेता है।
2,000 रुपये से ज्यादा के यूपीआई ट्रांजैक्शन के लिए एमडीआर क्यों लागू किया जा रहा है? आम आदमी के लिए इसका क्या मतलब है? एनपीसीएल ने अक्सर पूछे जाने वाले सवालों (एफएक्यू) की एक पूरी लिस्ट जारी की है और उनके जवाब दिए हैं।
यह मर्चेंट डिस्काउंट रेट (एमडीआर) अभी क्यों लागू किया जा रहा है?
यूपीआई हर महीने अरबों ट्रांजैक्शन प्रोसेस करता है। एमडीआर को सिर्फ यूपीआई इकोसिस्टम में ही बांटा जाता है ताकि इंफ्रास्ट्रक्चर को मजबूत बनाने, इनोवेशन, साइबर सिक्योरिटी (बैंकों और नॉन-बैंकों के साथ यूपीआई इंफ्रास्ट्रक्चर की सुरक्षा) और कस्टमर सर्विस में और निवेश किया जा सके। यूपीआई एक घरेलू पेमेंट सिस्टम है। इसके चार्ज (एमडीआर) क्रेडिट कार्ड, डेबिट कार्ड, वॉलेट वगैरह जैसे दूसरे पेमेंट तरीकों की तुलना में बहुत कम हैं। चार्ज बहुत वाजिब रखे गए हैं। ये सिर्फ 2,000 रुपये से ज्यादा के ट्रांजैक्शन पर लागू होंगे ताकि यह पक्का किया जा सके कि यूपीआई पेमेंट लेने का सबसे सस्ता जरिया बना रहे।
क्या कम कीमत वाले यूपीआई ट्रांजैक्शन पर असर पड़ेगा?
2,000 रुपये तक के कम कीमत वाले यूपीआई ट्रांजैक्शन पर कोई असर नहीं पड़ेगा, जो कुल यूपीआई ट्रांजैक्शन का 95 प्रतिशत से ज्यादा हिस्सा हैं। वाजिब एमडीआर लगाने का मकसद यह पक्का करना है कि यूपीआई रोजाना के ट्रांजैक्शन के लिए आसान और सुविधाजनक बना रहे। साथ ही लंबे समय तक इकोसिस्टम को बनाए रखने में मदद मिले।
यूपीआई ट्रांजैक्शन पर मर्चेंट के लिए कौन सा एमडीआर लाया जा रहा है?
2,000 रुपये से ज्यादा के पर्सन-टू-मर्चेंट यूपीआई ट्रांजैक्शन पर 0.4 प्रतिशत का डक्त् लागू किया जाएगा। 75,000 रुपये और उससे ज्यादा के ट्रांजैक्शन के लिए एमडीआर की सीमा 300 रुपये प्रति ट्रांजैक्शन तय की जाएगी।
क्या यूपीआई से पेमेंट करने पर आम ग्राहकों से कोई शुल्क लिया जाएगा?
नहीं। ग्राहकों के लिए यूपीआई सेवाएं बिना किसी शुल्क के जारी रहेंगी। ग्राहक अब तक की तरह ही यूपीआई का इस्तेमाल करके फ्री में ट्रांजैक्शन कर सकते हैं। यूपीआई से पेमेंट करने वाले ग्राहकों पर कोई शुल्क नहीं लगेगा। व्यक्तिगत खाताधारक बिना किसी शुल्क की चिंता किए रोजमर्रा के खर्चों के लिए यूपीआई ऐप का इस्तेमाल जारी रख सकते हैं। एमडीआर पॉलिसी यह पक्का करती है कि यूपीआई पूरे भारत में सभी नागरिकों के लिए फ्री और आसानी से उपलब्ध रहे।
क्या दोस्तों, परिवार या निजी संपर्कों को पैसे भेजने जैसे यूपीआई के पर्सन-टू-पर्सन ट्रांजैक्शन पर कोई शुल्क लगेगा?
नहीं। ट्रांजैक्शन पेमेंट करने वाले और पैसे पाने वाले, दोनों के लिए फ्री रहेंगे। का इस्तेमाल करके किसी दूसरे व्यक्ति को पैसे भेजने या उनसे पैसे पाने (या खुद के खातों के बीच ट्रांसफर करने) पर कोई शुल्क नहीं लगेगा।
चाहे आप परिवार के किसी सदस्य को पैसे भेज रहे हों, दोस्तों के साथ बिल बांट रहे हों या अपने ही जुड़े हुए बैंक खातों के बीच पैसे ट्रांसफर कर रहे हों, कोई शुल्क नहीं लगेगा। नागरिक बिना किसी ट्रांजैक्शन चार्ज के यूपीआई पर तय सीमा के अंदर कोई भी रकम आसानी से ट्रांसफर कर सकते हैं।
क्या यूपीआई ऐप, यूपीआई पेमेंट पर प्लेटफॉर्म फीस लेना शुरू करेंगे?
नहीं। यूपीआई ऐप प्रोवाइडर यूपीआई के जरिए किए गए किसी भी पेमेंट के लिए प्लेटफॉर्म फीस या कोई अन्य शुल्क नहीं लेंगे। यूपीआई ऐप को यूपीआई ट्रांजैक्शन पर प्लेटफॉर्म फीस लगाने से साफ तौर पर मना किया गया है।
अगर दुकानदार मामूली फीस देना शुरू करते हैं तो क्या दुकानों पर ग्राहकों के लिए कीमतें बढ़ेंगी?
नहीं। बाजार के हालात और पहले के पेमेंट ट्रेंड बताते हैं कि ज्यादा बिजनेस वॉल्यूम पाने के लिए दुकानदार डिजिटल प्रोसेसिंग की मामूली लागत खुद उठाते हैं। पेमेंट स्वीकार करने की लागत को सामान्य ऑपरेशनल खर्च माना जाता है। इसकी भरपाई ज्यादा ग्राहकों के आने, औसत टिकट वैल्यू बढ़ने और कैश-हैंडलिंग के जोखिम कम होने से हो जाती है। चूंकि प्रस्तावित यूपीआई एमआरडी क्रेडिट कार्ड फीस से काफी कम है और सिर्फ कुछ खास ट्रांजैक्शन लिमिट से ऊपर ही लागू होता है। लिहाजा, दुकानदारों के पास रिटेल शेल्फ की कीमतें बढ़ाने का कोई आर्थिक कारण नहीं है। ग्राहक सामान और सेवाओं के लिए वही लिस्टेड कीमत चुकाते रहेंगे।
क्या स्थानीय वेंडर के पास क्यूआर कोड स्कैन करते समय मुझे कोई फीस देनी होगी?
नहीं। स्थानीय बाजारों, स्ट्रीट वेंडरों या छोटी रिटेल दुकानों पर फत् कोड स्कैन करना ग्राहकों के लिए पूरी तरह फ्री रहेगा। फत् ट्रांजैक्शन में ग्राहक को कोई फीस नहीं देनी पड़ती। चाहे खरीदारी की रकम कितनी भी हो। यह पॉलिसी चाय की दुकानों और लोकल ट्रांसपोर्ट जैसी जगहों पर होने वाली रोजाना की छोटी-मोटी खरीदारी को किसी भी तरह के अतिरिक्त खर्च के बोझ से बचाने के लिए बनाई गई है। ग्राहक पूरे भरोसे के साथ फत् कोड स्कैन कर सकते हैं कि उनसे कोई अतिरिक्त शुल्क नहीं लिया जाएगा।
प्रस्तावित डेडिकेटेड फंड छोटे व्यापारियों की कैसे मदद करेगा?
यह प्रस्तावित डेडिकेटेड फंड छोटे व्यापारियों के बीच यूपीआई के इस्तेमाल को बढ़ाने में मदद करेगा। इसके लिए यह फंड एक्वायरिंग बैंकों/पेमेंट एग्रीगेटर्स को मर्चेंट ऑनबोर्डिंग के लिए आर्थिक मदद देगा। छोटे व्यापारियों (खासकर ग्रामीण इलाकों, टियर-3 शहरों और उससे आगे के इलाकों) से होने वाले यूपीआई ट्रांजैक्शन के लिए इंसेंटिव देगा। इससे लगातार इस्तेमाल को बढ़ावा मिलेगा। डिजिटल पेमेंट का दायरा बढ़ेगा। डिजिटल पेमेंट इकोसिस्टम में छोटे व्यवसायों को शामिल करने की प्रक्रिया तेज होगी। इसका विस्तृत ढांचा अगले तीन महीनों में भारतीय रिजर्व बैंक के साथ बातचीत करके तय किया जाएगा।
यूपीआई के लिए सिर्फ सरकारी सब्सिडी पर निर्भर रहना अब क्यों काफी नहीं है?
सालाना सरकारी इंसेंटिव /सब्सिडी शुरुआती दौर में डिजिटल अपनाने की रफ्तार बढ़ाने में तो मददगार थे। लेकिन, उन्हें पेमेंट इंडस्ट्री की लागत की भरपाई के लिए स्थायी उपाय के बजाय शॉर्ट-टर्म ब्रिज फंडिंग के तौर पर बनाया गया था। इंडस्ट्री के अनुमानों के मुताबिक, पेमेंट ऑपरेशन, सर्वर बैंडविड्थ, धोखाधड़ी रोकने वाले सिस्टम और बैंक टेक्निकल सपोर्ट को बनाए रखने में सालाना लगभग 20,000 करोड़ रुपये का खर्च आता है। सिर्फ सरकारी बजट आवंटन पर निर्भर रहने से फंडिंग को लेकर अनिश्चितता बनी रहती है। बैंक और फिनटेक कंपनियों की ओर से टेक्नोलॉजी में लंबे समय के निवेश पर रोक लगती है। कमर्शियल, थ्रेशोल्ड-बेस्ड मॉडल अपनाने से लगातार तकनीकी इनोवेशन के लिए भरोसेमंद पूंजी मिलती है।
यह कदम पेमेंट ऐप ऑपरेटरों के बीच मार्केट कॉम्पिटिशन को कैसे बढ़ावा देगा?
एक स्थायी कमर्शियल ढांचा बनाने से नए फिनटेक स्टार्टअप और टेक्नोलॉजी कंपनियों को डिजिटल पेमेंट के क्षेत्र में आने का प्रोत्साहन मिलता है। जब पेमेंट प्रोसेसिंग जीरो-डक्त् की शर्तों के तहत काम करती है तो सिर्फ अच्छी पूंजी वाली बड़ी टेक कंपनियां ही लंबे समय तक ऑपरेशनल नुकसान उठा सकती हैं। एक अनुमानित कमर्शियल रेवेन्यू मॉडल सभी के लिए समान अवसर पैदा करता है। इससे छोटे, इनोवेटिव स्टार्टअप कॉम्पिटिशन कर सकते हैं। खास पेमेंट सॉफ्टवेयर बना सकते हैं। वित्तीय पहुंच बढ़ा सकते हैं। मार्केट में कॉम्पिटिशन बढ़ने से आखिरकार बेहतर सेवाएं मिलती हैं। ऐप की विश्वसनीयता बेहतर होती है। ग्राहकों को ज्यादा विकल्प मिलते हैं।
यह पॉलिसी उभरते खतरों के खिलाफ साइबर सिक्योरिटी मजबूती कैसे सुनिश्चित करती है?
एमआरडी से होने वाली कमाई का इस्तेमाल साइबर सिक्योरिटी इंफ्रास्ट्रक्चर, एआई-आधारित धोखाधड़ी का पता लगाने वाले सिस्टम, एन्क्रिप्शन अपग्रेड आदि में निवेश के लिए किया जा सकता है।
2026 तक यूपीआई का अंतरराष्ट्रीय स्तर पर कितना विस्तार हुआ है?
2026 तक यूपीआई का ग्लोबल दायरा काफी बढ़ गया है। 11 विदेशी देशों में लाइव पेमेंट सेवाएं चालू हैं। एक सुरक्षित और आत्मनिर्भर घरेलू आधार बनाने से डिजिटल फाइनेंशियल इंफ्रास्ट्रक्चर में भारत की ग्लोबल लीडर की भूमिका मजबूत होती है।
यूपीआई का मौजूदा ट्रांजैक्शन वॉल्यूम और वैल्यू का दायरा क्या है, इसे खुद चलने लायक बनाने की जरूरत क्यों है?
लोगों की ओर से इसे बड़े पैमाने पर अपनाए जाने का सबूत देते हुए न्च्प् ने अकेले अगस्त 2026 में 2,451 करोड़ ट्रांजैक्शन प्रोसेस किए। इनकी कुल वैल्यू 29.9 लाख करोड़ रुपये थी। यह भारी-भरकम वॉल्यूम भारतीय अर्थव्यवस्था के मुख्य फाइनेंशियल इंजन के तौर पर न्च्प् की भूमिका को दिखाता है। यह रोजाना करोड़ों पेमेंट को संभालता है। इतने बड़े पैमाने पर काम करने के लिए बहुत बड़े फिजिकल सर्वर इंफ्रास्ट्रक्चर, तेज रफ्तार टेलीकम्युनिकेशन लाइनों, कई स्तरों वाली साइबर-सिक्योरिटी मॉनिटरिंग और खास बैंकिंग सॉफ्टवेयर की जरूरत होती है। ये ट्रांजैक्शन के आंकड़े इस बात को पुख्ता करते हैं कि सिस्टम की स्थिरता बनाए रखने के लिए खुद-ब-खुद चलने वाला फंडिंग फ्रेमवर्क बनाना क्यों जरूरी था।
क्या ग्राहकों के लिए फ्री यूपीआई ट्रांजैक्शन पर कोई मंथली वॉल्यूम लिमिट है?
नहीं। व्यक्तिगत ग्राहकों के लिए फ्री न्च्प् ट्रांजैक्शन पर कोई मासिक कोटा, वॉल्यूम लिमिट या अलग-अलग लेवल वाली लिमिट नहीं है। यूजर महीनेभर में जितनी चाहें उतनी वैलिड पर्सन-टू-पर्सनया पर्सन-टू-मर्चेंट पेमेंट कर सकते हैं, बिना किसी फीस की लिमिट तक पहुंचे। हालांकि, अलग-अलग बैंक और छच्ब्प् कुल ट्रांजैक्शन राशि पर स्टैंडर्ड रोजाना सुरक्षा लिमिट लागू करते हैं (आमतौर पर ट्रांजैक्शन कैटेगरी के आधार पर 1 लाख रुपये से 5 लाख रुपये), लेकिन ये रिस्क-मैनेजमेंट पैरामीटर हैं, न कि कमर्शियल चार्ज लेवल। किसी भी स्थिति में ग्राहक कितनी भी बार यूपीआई का इस्तेमाल करें, उन्हें कोई ट्रांजैक्शन फीस नहीं देनी पड़ती।
आम यूजर यूपीआई चार्ज के बारे में ऑफिशियल अपडेट कहां देख सकते हैं?
नागरिकों को सलाह दी जाती है कि वे सीधे वित्त मंत्रालय, भारतीय रिजर्व बैंक या नेशनल पेमेंट्स कॉर्पोरेशन ऑफ इंडिया की ओर से जारी ऑफिशियल अपडेट देखें।
पेमेंट चार्ज के बारे में सोशल मीडिया पर फैली अफवाहों और गुमराह करने वाली रिपोर्टों के कारण सरकार ने लोगों से अपील की है कि वे बिना पुष्टि किए मैसेज आगे न भेजें। प्रेस इन्फॉर्मेशन ब्यूरो, आरबीआई या एनपीसीआई की ओर से जारी ऑफिशियल प्रेस रिलीज ही सही रेगुलेटरी पॉलिसी का मुख्य स्रोत हैं। यूजर अपने मुख्य बैंकिंग ऐप में भी वेरिफाइड नोटिफिकेशन देख सकते हैं।
क्या एमडीआर लागू होने से ऑटो-डेबिट रिकरिंग पेमेंट पर कोई असर पड़ता है?
नहीं। ऑटोमेटेड रिकरिंग स्टैंडिंग इंस्ट्रक्शन, जिन्हें यूपीआई मैंडेट या ऑटोपे कहा जाता है, पर तय एमडीआर ट्रांजैक्शन चार्ज नहीं लगता है। मासिक यूटिलिटी बिल, ओटीटी स्ट्रीमिंग सब्सक्रिप्शन, सभी रिकरिंग इन्वेस्टमेंट आदि के लिए ऑटोमेटेड रिकरिंग ट्रांसफर से किए गए पेमेंट पर ट्रांजैक्शन के लिए कोई तय एमडीआर चार्ज नहीं लगेगा।
बड़े कमर्शियल ट्रांजैक्शन के लिए कौन सा एमडीआर लागू होता है?
₹2,000 से ज्यादा के पर्सन-टू-मर्चेंट यूपीआई ट्रांजैक्शन पर 0.4 का मामूली एमआरडी लागू होगा। ₹75,000 और उससे ज्यादा के ट्रांजैक्शन के लिए एमडीआर की लिमिट ₹300 प्रति ट्रांजैक्शन होगी। 0.4 प्रतिशत की यह दर क्रेडिट कार्ड या पेमेंट गेटवे जैसे दूसरे पेमेंट प्रोसेसिंग चैनलों की तुलना में काफी कम है। इसके अलावा, ₹2,000 से कम के ट्रांजैक्शन स्थापित कमर्शियल संस्थाओं के लिए भी फ्री रहेंगे। यह संतुलित तरीका यह पक्का करता है कि बड़े व्यापारी सिस्टम के रखरखाव में उचित योगदान दें। साथ ही रोजाना के ट्रांजैक्शन की लागत बहुत कम बनी रहे। क्या बहुत ज्यादा वैल्यू वाले यूपीआई पेमेंट पर फीस की कोई अधिकतम सीमा (कैप) है?
हां। बड़े ट्रांजैक्शन करने वाले बड़े व्यवसायों की सुरक्षा के लिए ₹75,000 और उससे ज्यादा के पेमेंट पर प्रति ट्रांजैक्शन ₹300 की अधिकतम सीमा तय की गई है। उदाहरण के लिए ₹1,00,000 के ट्रांजैक्शन पर प्रतिशत के आधार पर ₹400 का चार्ज नहीं लगेगा। इसके बजाय, फीस ₹300 की तय सीमा पर ही रुक जाएगी। इससे यह पक्का होता है कि ज्यादा वैल्यू वाले ट्रांजैक्शन की लागत पहले से पता हो और वह प्रतिस्पर्धी बनी रहे।
किन खास कैटेगरी के लिए प्रतिशत दर के बजाय फ्लैट एमडीआर लागू होता है?
रेलवे, टेलीकॉम सर्विस, इंश्योरेंस और फ्यूल जैसी खास मर्चेंट कैटेगरी के लिए ₹2,000 से ज्यादा के ट्रांजैक्शन पर ₹5 प्रति ट्रांजैक्शन का फ्लैट एमआरडी लागू होगा। 0.4% की वेरिएबल दर लागू करने के बजाय ये खास सेक्टर ट्रांजैक्शन की रकम चाहे जो भी हो, ₹5 की फिक्स्ड फीस देते हैं। यह फ्लैट-रेट मॉडल जरूरी पब्लिक सर्विस, यूटिलिटी बिल कलेक्शन और फ्यूल रिटेल जैसे कम मार्जिन वाले सेक्टर में लागत बढ़ने से रोकता है। यह पक्का करता है कि जरूरी कंज्यूमर सर्विस कम लागत वाली और डिजिटल रूप से कुशल बनी रहे।
क्या एंटरप्राइज मर्चेंट एमडीआर का बोझ खरीदारों पर डाल सकते हैं?
नहीं। यूपीआई के जरिए पेमेंट लेते समय ऑन-बोर्डेड मर्चेंट डक्त् चार्ज ग्राहकों पर नहीं डाल सकते। यह फ्रेमवर्क पक्का करता है कि कंज्यूमर सिर्फ बताई गई कीमत ही चुकाएं।
खास ट्रांजैक्शन पर एमडीआर का कैलकुलेशन कैसे किया जाता है?
एमडीआर का कैलकुलेशन ट्रांजैक्शन वैल्यू की सीमा के आधार पर एक साफ और अनुमान लगाने योग्य फॉर्मूले से किया जाता है। ₹3,000 की खरीदारी पर 0.4 प्रतिशत की दर लागू करने से एमआरडी फीस ₹12 बनती है। इसे मर्चेंट अपने एक्वायरिंग बैंक को देता है। ₹50,000 की खरीदारी पर 0.4 प्रतिशत फीस ₹200 के बराबर होती है। हालांकि, ₹1,00,000 की ज्यादा कीमत वाली खरीदारी के लिए 0.4 प्रतिशत की गणना (जो ₹400 के बराबर है) के बजाय ₹300 की तय अधिकतम सीमा लागू होती है (₹75,000 और उससे ज्यादा के पेमेंट के लिए प्रति ट्रांजैक्शन ₹300 की तय अधिकतम सीमा है)। ₹2,000 से कम के किसी भी ट्रांजैक्शन पर एमडीआर नहीं लगता है।
एमडीआर चार्ज का ब्योरा
व्यापारी को भुगतान की गई राशि (रुपये ) एमडीआर लागू व्यापारी की ओर से भुगतान किया गया
2,000 0% = 0 रुपये
3,000 0.40% = 12 रुपये
50,000 0.40% =200 रुपये
75,000 और उससे अधिक = 300 रुपये
क्या यूपीआई से जुड़े क्रेडिट कार्ड या क्रेडिट लाइन के जरिए किए गए ट्रांजैक्शन पर एमडीआर लागू होता है?
क्रेडिट-लिंक्ड यूपीआई पेमेंट, जैसे कि यूपीआई से जुड़े रुपे क्रेडिट कार्ड या पहले से मंजूर बैंक क्रेडिट लाइन, अलग क्रेडिट प्रोडक्ट नियमों के तहत काम करते हैं। कारण है कि क्रेडिट-लिंक्ड ट्रांजैक्शन में जारी करने वाले बैंकों की ओर से दिए गए शॉर्ट-टर्म लोन शामिल होते हैं। इसलिए वे स्टैंडर्ड क्रेडिट कार्ड गाइडलाइंस का पालन करते हैं। इस संशोधन में जिस एमडीआर की बात की गई है, वह खास तौर पर सीधे यूजर-अकाउंट से मर्चेंट-अकाउंट यूपीआई ट्रांजैक्शन पर लागू होता है।
पीए के जरिए कैपिटल मार्केट ट्रांजैक्शन पर कौन सी खास एमडीआर दरें और सीमाएं लागू होती हैं?
कैपिटल मार्केट ट्रांजैक्शन (जिसमें म्यूचुअल फंड, सिक्योरिटीज, स्टॉकब्रोकर और डीलर को पेमेंट शामिल हैं) के लिए मर्चेंट डिस्काउंट रेट (एमडीआर) ट्रांजैक्शन वैल्यू का मामूली 0.02 प्रतिशत तय किया गया है। इसकी अधिकतम सीमा 300 रुपये है। यह फीस स्टैंडर्ड कमर्शियल ट्रांजैक्शन दरों से कम है ताकि औपचारिक फाइनेंशियल मार्केट में रिटेल भागीदारी को बढ़ावा दिया जा सके।
इस कैपिटल मार्केट एमडीआर फ्रेमवर्क के तहत कौन सी संस्थाएं और ट्रांजैक्शन के प्रकार आते हैं?
यह खास एमडीआर टियर स्पष्ट रूप से कैपिटल मार्केट में काम करने वाली सभी रेगुलेटेड संस्थाओं को कवर करता है। इसमें एसेट मैनेजमेंट कंपनियां (म्यूचुअल फंड), सेवी -रजिस्टर्ड स्टॉकब्रोकर, सिक्योरिटीज डीलर और इन्वेस्टमेंट प्लेटफॉर्म शामिल हैं। यह इक्विटी खरीदने, डेट मार्केट में निवेश करने, म्यूचुअल फंड खरीदने और ब्रोकर वॉलेट टॉप-अप के लिए यूपीआई के जरिए किए गए फंड ट्रांसफर पर लागू होता है। इस कैटेगरी को अलग से परिभाषित करके यह सुनिश्चित किया जाता है कि कैपिटल मार्केट ट्रांसफर रोजमर्रा की रिटेल शॉपिंग या सामान्य सर्विस पेमेंट से अलग हों।